迈瑞系子公司飞检出事,无菌产线违规被责令停产
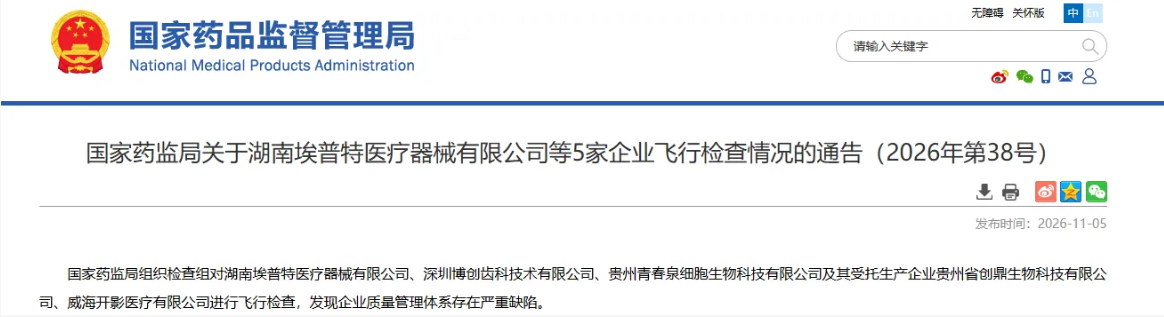
近日,国家药监局发布 2026 年第 38 号飞行检查通告,点名湖南埃普特医疗器械有限公司等五家企业质量管理体系存在严重缺陷,责令相关产线暂停生产。
作为惠泰医疗核心全资子公司、迈瑞医疗控股体系内的重要主体,湖南埃普特的合规漏洞,在高速扩产与集采压力叠加的行业背景下,引发市场高度关注。
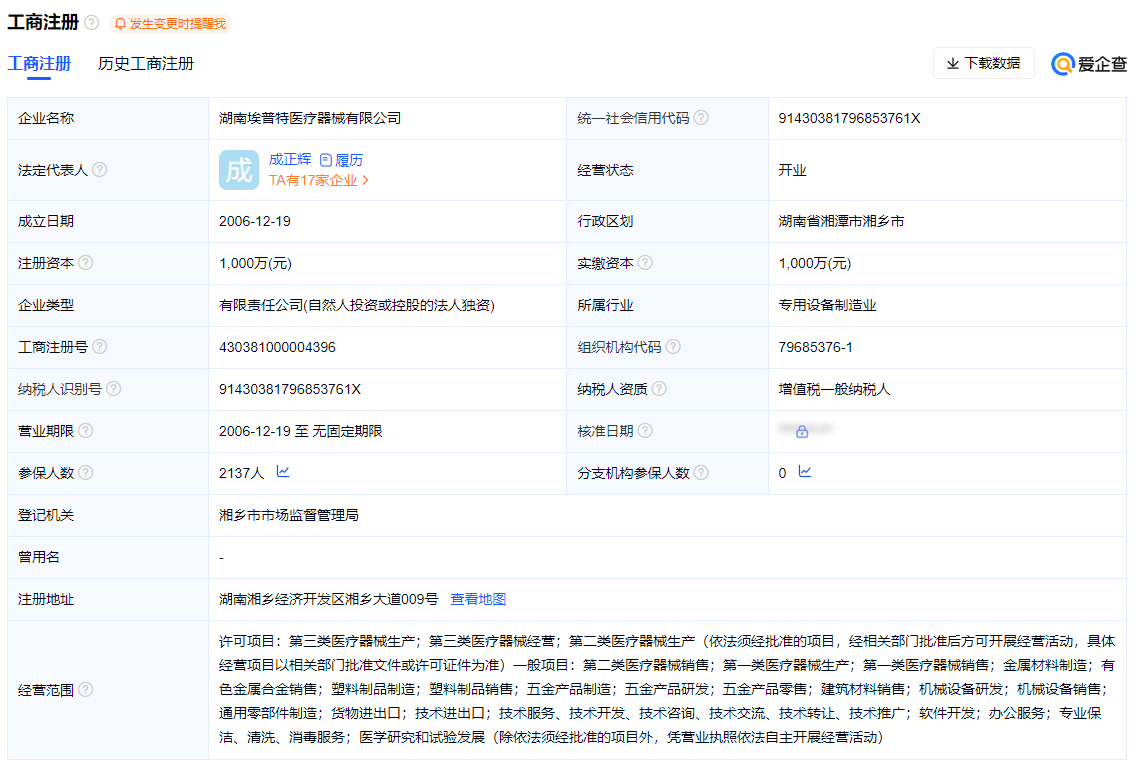
湖南埃普特始建于 2006 年,坐落于湖南湘乡经开区,是国家级专精特新 “小巨人”、湖南省制造业单项冠军,主攻冠脉、神经、外周介入器械,也是惠泰血管介入产品最重要的生产基地。本次被查出问题集中在新增亲水涂层导丝自动化生产线,注册证编号湘械注准20252030122。
检查组认定,企业在原材料、生产工艺发生变更后,没有开展充分风险评估;更关键的是,它将亲水涂层这一关键工序,从万级洁净区调整至非洁净区,同样跳过风险评估流程。除此之外,部分关键工序缺失工艺验证记录,作业指导书无法指导实际生产,过程检验规程和生产流程图互相矛盾。
亲水涂层导丝属于二类无菌介入器械,涂层表面直接接触人体,一旦在非洁净环境生产,极易带入微生物,轻则诱发术后炎症,重则造成危及生命的严重感染。按照无菌医疗器械生产规范,洁净等级变更属于重大生产变更,必须完成风险评估、多批次工艺验证以及注册变更备案,而埃普特并未走完这套法定流程。这也不是该企业第一次在飞检中暴露质量短板,此前在 2022 年、2023 年的检查中,其多款导管产品就被查出多项不符合项,暴露出质量体系长期存在隐患。
高速扩张的产能,是这次事件背后的主线。近两年,埃普特持续爬坡,惠泰医疗财报显示,2025、2026 上半年,血管介入产品产能同比分别提升 40%、30%。其北区新厂区按照自动化、连续流思路规划,一期已于 2024 年底投产,二期洁净车间 2025 年底投产,三期主体完工,预计在 2026 年启动装修投产;全部建成后,血管介入产品规划年产能可达 50 亿元。
驱动扩产的同时,集采持续压缩产品价格。冠脉通路作为惠泰营收基本盘,历经多轮联盟集采,价格大幅下探:冠脉导引导丝中选均价由千元以上降至 525.57 元,最低中标价仅 200 元;扩张球囊均价跌至327.88 元,最低 122.98 元。
依靠规模与成本优势,惠泰依然坐稳国产龙头,截至 2026 上半年,冠脉通路市占率约 20%,位列国产品牌第一,对应营收 7.99 亿元,同比增长 22.14%。近五个报告期,惠泰营收、净利润保持 20% 以上增速;湖南埃普特更是贡献了惠泰大约八成营收、九成净利润。
亮眼业绩之下,质量管控没能跟上产能扩张的脚步。虽然涉事亲水涂层导丝并非营收最高单品,但它是冠脉、神经、外周介入的核心配套耗材,增长潜力可观。一旦启动产品召回,叠加库存减值、客户赔付等支出,将对企业业绩与品牌形成冲击。
本次通告同时叫停另外四家企业生产:深圳博创齿科、贵州青春泉细胞生物、贵州省创鼎生物、威海开影医疗,暴露出无实际办公场地、放行数量高于实际产量等乱象,折射出部分企业在扩张、委托生产中漠视质量红线。药监部门明确要求,涉事企业必须评估产品风险,存在隐患的依法召回;全部缺陷整改完毕,经省级药监复查合格后方可复产。
放眼整个赛道,医疗器械监管趋严已是长期方向,自 2025 年起,国家药监局已经通报数十起飞检严重缺陷案例,处罚力度持续加码。对于惠泰医疗以及控股股东迈瑞医疗而言,此次停产罚单是一记警钟:规模增长不能凌驾于合规之上,介入器械直接关乎患者生命,产能提速的前提,永远是稳固的质量管理体系。